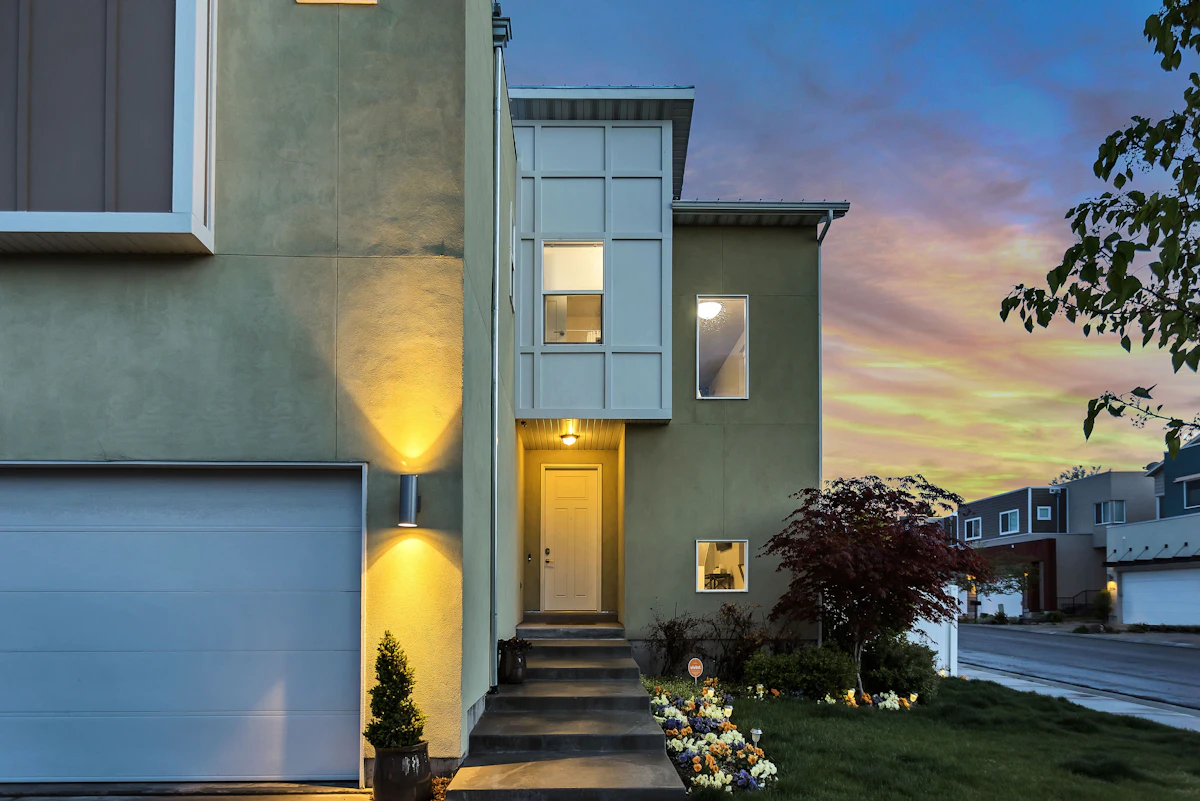
ما هي منازل "بارندومينيوم" ولماذا تجذب المستثمرين؟
تُعد منازل بارندومينيوم (Barndominiums) مزيجاً فريداً بين المستودعات المعدنية الواسعة والمساكن الفاخرة، حيث يتم بناء الهيكل الخارجي من الصلب القوي، بينما يتم تصميم الداخل ليكون منزلاً سكنياً متكاملاً أو مساحة تجمع بين العمل والسكن. هذا النمط المعماري بدأ يتحول من مجرد صرخة عابرة في الأرياف إلى خيار استثماري صلب، نظراً لسرعة بنائه وكفاءته العالية في استهلاك الطاقة، فضلاً عن قدرته على الصمود أمام الظروف المناخية القاسية.
بالنسبة إلى المستثمر العربي، يمثل هذا المفهوم فرصة لاستكشاف أنماط بناء غير تقليدية قد تجد طريقها إلى مشاريع السياحة الريفية أو المستودعات الذكية في المنطقة، خاصة مع التوجه نحو الاستدامة ضمن رؤية 2030 في المملكة العربية السعودية ومشاريع البناء الحديثة في دول مجلس التعاون الخليجي.
التحديات التي تواجه شركات التأمين
رغم الجاذبية المالية والعمرانية لمنازل "بارندومينيوم"، إلا أن قطاع التأمين العالمي يُبدي حذراً ملموساً. تكمن المشكلة الأساسية في "صعوبة التقييم"؛ فالمقاييس التقليدية المستخدمة للمنازل الخرسانية أو الخشبية لا تنطبق بدقة على هذه الهياكل الهجينة. تواجه شركات التأمين تحديات في تحديد المخاطر المتعلقة بـ:
- ◆طبيعة المواد: استخدام الصلب يقلل من مخاطر الحريق، لكنه قد يزيد من تكاليف الإصلاح في حال حدوث أضرار هيكلية.
- ◆الاستخدام المزدوج: وجود ورش عمل أو معدات ثقيلة داخل نفس المبنى السكني يرفع من احتمالية الحوادث.
- ◆غياب البيانات التاريخية: تفتقر شركات التأمين إلى سجلات طويلة الأمد حول كيفية صمود هذه المباني على مدار عقود، مما يجعل تسعير وثائق التأمين "مقامرة" في نظر البعض.
الانعكاسات على الاستثمار العقاري في الخليج
عند النظر إلى اقتصادات الخليج، نجد أن التوسع في المناطق الصناعية واللوجستية، كما هو الحال في نيوم أو مشاريع صندوق الاستثمارات العامة (PIF)، يتطلب حلولاً سكنية وعملية مرنة. إذا تمكنت شركات التأمين العالمية من صياغة نماذج تقييم دقيقة لمنازل "بارندومينيوم"، فقد نشهد انتقال هذه التقنيات إلى السوق السعودي أو سوق دبي المالي عبر شركات التطوير العقاري الكبرى.
المستثمر الذكي يدرك أن التأمين هو العمود الفقري للتمويل العقاري؛ فبدون وثيقة تأمين معقولة، لن تقدم البنوك مثل بنك الراجحي أو مصرف الإمارات الإسلامي قروضاً عقارية لهذه الفئات من المباني، مما يعيق سيولتها ونموها.
كيف يمكن للمستثمر تقييم المخاطر؟
يجب على الراغبين في دخول هذا القطاع، سواء كأفراد أو صناديق استثمارية، مراعاة عدة معايير لضمان تغطية تأمينية شاملة وبأسعار تنافسية:
- ◆التنسيق المبكر: التواصل مع وكلاء التأمين قبل البدء في البناء لضمان توافق المواصفات مع متطلبات التغطية.
- ◆التوثيق الدقيق: الحفاظ على سجلات هندسية مفصلة للمواد المستخدمة وأنظمة السلامة من الحرائق.
- ◆الاستعانة بخبراء: اختيار مقاولين متخصصين في الهياكل المعدنية لضمان معايير الجودة العالمية.
- ◆التنوع في التغطية: البحث عن وثائق تأمين هجينة تغطي كلاً من النشاط التجاري والسكني تحت سقف واحد.
مستقبل العقارات الهجينة والنمو المستدام
إن صعود اتجاه "بارندومينيوم" يسلط الضوء على تحول أكبر في العمارة العالمية نحو المرونة وخفض التكاليف. وفي ظل التزام دول الخليج بـ مبادرة السعودية الخضراء، فإن المباني التي تعتمد على مواد قابلة لإعادة التدوير مثل الصلب قد تحظى بدعم تنظيمي من جهات مثل ساما أو مصرف الإمارات المركزي عبر تقديم حوافز للتمويل الأخضر.
يتطلب الأمر فهماً واعياً من قبل شركات التأمين لإدراك أن هذه المباني ليست مجرد "مخازن"، بل هي أصول عقارية ذات قيمة عالية تتطلب مرونة في التغطية لضمان استمرارية الاستثمار في هذا القطاع الواعد.
#بارندومينيوم #عقارات_حديثة #تأمين_المباني #استثمار_عقاري #بناء_مستدام #سوق_العقارات #الاستثمار_البديل #إدارة_المخاطر #تمويل_عقاري #تاسي #السعودية #الإمارات #StepInvest #أخبار_المال #الاستثمار_الخليجي